Leistungen · Unternehmensnachfolge

Unternehmens­nachfolge planen

Ob Sie an Ihre Kinder übergeben, verkaufen oder den Betrieb aufgeben: Wie viel Steuer anfällt, hängt davon ab, wie und wann Sie es angehen. Wir planen die Nachfolge mit Ihnen, so früh, dass Sie noch die Wahl haben.

Nachfolgeberatung

Ihr Lebenswerk in gute Hände geben

Für die meisten Unternehmer ist die Nachfolge die größte finanzielle Entscheidung ihres Berufslebens. Sie berührt Einkommensteuer, Erbschaft- und Schenkungsteuer, Gesellschaftsrecht und die Familie zugleich. Wer früh plant, kann zwischen mehreren Wegen wählen. Wer spät plant, nimmt meist den, der gerade noch geht.

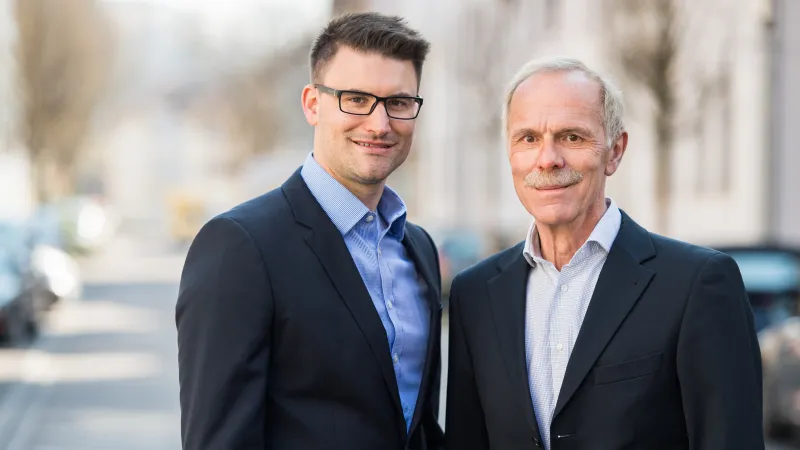
Wir kennen das Thema auch von innen: Ralph Bieg kam 2017 in die Kanzlei Winfried Jähn, seit 2019 führen beide sie gemeinsam als Partnerschaft. Die Unternehmensnachfolge gehört bei beiden Partnern zu den Beratungsschwerpunkten.

Die Partner Winfried Jähn und Ralph Bieg vor der Kanzlei in EsslingenZwei Generationen, eine Kanzlei

Drei Wege

Welche Nachfolge passt zu Ihnen?

Jeder Weg hat eigene steuerliche Folgen. Wir rechnen die Möglichkeiten für Ihren Fall durch, bevor Sie sich festlegen.

01

Übergabe in der Familie

Sie übertragen den Betrieb an Kinder oder andere Angehörige, unentgeltlich, gegen Versorgungsleistungen oder im Erbfall. Hier zählen Freibeträge und die Verschonung von Betriebsvermögen bei der Erbschaft- und Schenkungsteuer.

02

Verkauf an Dritte

Käufer kann ein Mitarbeiter, ein Wettbewerber oder ein Investor sein. Steuerlich entscheiden Kaufpreis, Zeitpunkt und Form: Verkaufen Sie die einzelnen Wirtschaftsgüter oder Ihre Gesellschaftsanteile?

03

Aufgabe oder Verpachtung

Findet sich kein Nachfolger, wird der Betrieb aufgegeben oder verpachtet. Verpachten Sie den ganzen Betrieb, gilt er steuerlich erst als aufgegeben, wenn Sie das dem Finanzamt erklären. So lassen sich stille Reserven zunächst unversteuert halten.

Verkauf und Betriebsaufgabe

Was beim Veräußerungsgewinn hilft

Verkaufen Sie Ihren Betrieb oder geben Sie ihn auf, versteuern Sie den Veräußerungs- oder Aufgabegewinn: den Erlös abzüglich Buchwert und Kosten (§ 16 EStG). Sind Sie 55 Jahre alt oder dauernd berufsunfähig, gibt es zwei Vergünstigungen, die Sie zusammen nutzen können:

  • Freibetrag nach § 16 Abs. 4 EStG: 45.000 € des Gewinns bleiben steuerfrei. Liegt der Gewinn über 136.000 €, sinkt der Freibetrag um den übersteigenden Betrag, ab 181.000 € entfällt er ganz.
  • Ermäßigter Steuersatz nach § 34 Abs. 3 EStG: Für Gewinne bis 5 Mio. € zahlen Sie 56 % Ihres durchschnittlichen Steuersatzes, mindestens aber 14 %.
  • Fünftelregelung nach § 34 Abs. 1 EStG: Erfüllen Sie die Voraussetzungen nicht, mildert sie die Progression. Bei hohem übrigem Einkommen bringt sie allerdings wenig.

Freibetrag und ermäßigter Steuersatz gibt es jeweils nur einmal im Leben und nur auf Antrag. Deshalb lohnt es sich, den Zeitpunkt zu planen: Wer kurz nach dem 55. Geburtstag verkauft statt kurz davor, kann viel Steuer sparen.

Beispiel: Bei einem Veräußerungsgewinn von 150.000 € übersteigt der Gewinn die Grenze um 14.000 €. Der Freibetrag sinkt also auf 31.000 €, zu versteuern sind 119.000 €.

„Die Zusammenarbeit hat vom ersten Moment problemlos geklappt. Auch bei schwierigen Sachverhalten waren alle jederzeit bereit zu helfen.“
Google-Rezension · 5 Sterne Alle 20 Rezensionen

Übergabe in der Familie

Betriebsvermögen erbschaftsteuerlich begünstigt übertragen

Schenken oder vererben Sie Ihr Unternehmen, kann begünstigtes Betriebsvermögen zu 85 % oder auf Antrag zu 100 % von der Erbschaft- und Schenkungsteuer verschont bleiben (§§ 13a, 13b ErbStG). Im Gegenzug muss der Nachfolger den Betrieb fünf beziehungsweise sieben Jahre fortführen und die Lohnsumme halten. Außerdem darf der Anteil an Verwaltungsvermögen, etwa vermietete Immobilien oder Wertpapiere, nicht zu hoch sein.

Das Bundesverfassungsgericht hat im Oktober 2026 über diese Verschonungsregeln verhandelt, ein Urteil steht noch aus (Stand November 2026). Wer eine Übertragung plant, sollte die Entwicklung mit uns im Blick behalten.

Mehr zur Erbschaft- und Schenkungsteuer

Unternehmenswert

Bewertung als Grundlage

Ob Kaufpreisverhandlung oder Erbschaftsteuer: Am Anfang steht der Wert Ihres Unternehmens. Für die Steuer gilt meist das vereinfachte Ertragswertverfahren, für Verhandlungen mit Käufern eine marktnahe Bewertung. Wir erstellen beides und erklären die Unterschiede.

Rechtsform

Vor der Übergabe umstellen?

Manchmal lohnt es, ein Einzelunternehmen vorher in eine GmbH oder GmbH & Co. KG einzubringen. Das begrenzt die Haftung und erleichtert eine Übergabe in Schritten. Ob es sich für Sie rechnet, prüfen wir mit Ihnen.

So begleiten wir Sie

Der Weg zur geregelten Nachfolge

Planen Sie mehrere Jahre ein, vor allem bei einer Übergabe in der Familie. Viele Gestaltungen brauchen Vorlauf, und Freibeträge für Schenkungen stehen erst nach zehn Jahren wieder neu zur Verfügung.

  1. BestandsaufnahmeZiele, Familie, Vermögen und Rechtsform: Wo stehen Sie, was wollen Sie erreichen?
  2. Unternehmenswerteine belastbare Bewertung als Basis für Kaufpreis oder Steuer
  3. Konzept und SteuerplanungWege durchrechnen, Rechtsform prüfen, Zeitplan festlegen
  4. Umsetzung und ÜbergabeVerträge mit Notar und Anwalt abstimmen, Erklärungen beim Finanzamt

Neben uns gehören meist ein Notar, ein Rechtsanwalt für Gesellschafts- und Erbrecht und bei einer Finanzierung die Bank zum Nachfolgeteam. Wir übernehmen die steuerlichen und betriebswirtschaftlichen Fragen und stimmen uns mit den anderen Beratern ab. Die laufenden Pflichten bis zur Übergabe, vom Jahresabschluss bis zur Steuererklärung, bleiben dabei in einer Hand.

Notfalldokumentation

Vorsorgen für den Tag, an dem Sie ausfallen

Fällt der Inhaber durch Unfall oder Krankheit plötzlich aus, muss der Betrieb trotzdem weiterlaufen: Löhne zahlen, Rechnungen freigeben, Fristen beim Finanzamt halten. Eine Notfalldokumentation legt fest, wer dann handeln darf und wo alles Wichtige liegt. Wir stellen sie mit Ihnen zusammen und halten die steuerlichen Teile aktuell. Vollmachten und Testament stimmen wir mit Ihrem Notar oder Rechtsanwalt ab.

  • Unternehmens- und Bankvollmachten, Vertretungsregeln
  • Ansprechpartner: Steuerberater, Bank, Versicherungen, wichtige Kunden und Lieferanten
  • Zugänge zu Konten, Software und Portalen, sicher hinterlegt
  • Verträge, Steuernummern, laufende Fristen
  • Testament, Ehevertrag und Gesellschaftsvertrag, aufeinander abgestimmt

Häufige Fragen

Fragen zur Unternehmens­nachfolge

Wann sollte ich mit der Nachfolgeplanung beginnen?
Möglichst einige Jahre vor dem geplanten Ausstieg. Viele Gestaltungen brauchen Zeit, etwa eine Änderung der Rechtsform, die schrittweise Übertragung von Anteilen oder die erneute Nutzung von Freibeträgen, die erst nach zehn Jahren wieder zur Verfügung stehen.
Wie hoch ist der Freibetrag, wenn ich meinen Betrieb verkaufe?
45.000 € nach § 16 Abs. 4 EStG, wenn Sie 55 Jahre alt oder dauernd berufsunfähig sind. Übersteigt der Veräußerungsgewinn 136.000 €, wird der Freibetrag um den übersteigenden Betrag gekürzt. Sie erhalten ihn nur einmal im Leben und nur auf Antrag.
Ist es günstiger, das Unternehmen zu verschenken oder zu vererben?
Für Schenkung und Erbschaft gelten weitgehend dieselben Freibeträge und Steuersätze. Der Unterschied liegt in der Planbarkeit: Bei einer Schenkung zu Lebzeiten bestimmen Sie Zeitpunkt und Bedingungen selbst, etwa mit einem Nießbrauchsvorbehalt, und können Freibeträge alle zehn Jahre neu nutzen.
Kann ich meinen Betrieb verpachten, statt ihn aufzugeben?
Ja. Verpachten Sie den gesamten Betrieb, gilt er steuerlich nicht als aufgegeben, solange Sie die Aufgabe nicht gegenüber dem Finanzamt erklären (§ 16 Abs. 3b EStG). Die stillen Reserven werden dann erst bei der Aufgabe versteuert. Erklären Sie die Aufgabe innerhalb von drei Monaten, wirkt sie auf den gewählten Zeitpunkt zurück.
Was gehört in eine Notfalldokumentation?
Vollmachten für Unternehmen und Bank, die wichtigsten Ansprechpartner, Zugänge zu Konten und Software, Verträge, Steuernummern und laufende Fristen sowie Testament und Gesellschaftsvertrag. Wichtig ist, dass die Unterlagen aktuell sind und eine Vertrauensperson weiß, wo sie liegen.
Was kostet die Nachfolgeberatung?
Die Vergütung richtet sich nach der Steuerberatervergütungsverordnung (StBVV), Beratungsleistungen rechnen wir häufig nach Zeitaufwand ab. Im Erstgespräch nennen wir Ihnen den voraussichtlichen Rahmen, bevor Sie sich entscheiden.

Stand: November 2026. Diese Seite gibt einen allgemeinen Überblick und ersetzt keine Beratung im Einzelfall.

Verwandte Themen

Das könnte Sie auch interessieren

Erbschaft- und Schenkungsteuer

Freibeträge, Steuerklassen und Gestaltung bei Übertragungen in der Familie.

Betriebswirtschaftliche Beratung

Planungsrechnungen, Unternehmensbewertung und Begleitung bei Bankgesprächen.

Unternehmen & Selbstständige

Alle Leistungen für Ihren Betrieb, von der Buchhaltung bis zur Nachfolge.

Nachfolge planen

Sprechen wir über Ihre Übergabe

Im ersten Gespräch klären wir, welcher Weg für Sie in Frage kommt, was bis wann zu tun ist und mit welchen Steuern Sie rechnen müssen. Unverbindlich und vertraulich.

Schon entschieden? Zum Mandanten-Fragebogen

  • Unverbindliches ErstgesprächDanach entscheiden Sie in Ruhe, ob wir zusammenarbeiten.
  • Rückmeldung in einem WerktagTelefon, E-Mail oder Formular, wie Sie möchten.
  • Vor Ort oder digitalIn Esslingen, per Video oder Telefon.